Budget personale: come costruire una base solida
 di Salvatore Bilotta aggiornato il 10 min di lettura
In questo articolo
C'è un paradosso che vediamo spesso in SPfinance.
Persone capaci di analizzare bilanci aziendali, leggere la curva dei tassi, costruire un portafoglio di ETF con logica solida: queste stesse persone spesso non hanno la minima chiarezza su dove vadano i loro soldi ogni mese.
Non è un problema di competenza. È un problema di struttura. O meglio, di assenza di struttura.
Il budget personale è la prima forma di controllo finanziario che chiunque dovrebbe avere, indipendentemente dal reddito, dagli investimenti, dai mercati. È il punto zero. Senza di esso, ogni discorso su rendimenti, portafogli e strategie di accumulo diventa edificare su sabbia.
In questo articolo non troverai una lista di "consigli per risparmiare" o un foglio Excel da scaricare e compilare per tre giorni prima di abbandonarlo. Troverai il metodo SPfinance per costruire un budget personale che funziona davvero: uno che non richiede perfezionismo, che si adatta alla vita reale e che diventa il fondamento concreto per qualsiasi obiettivo finanziario tu voglia raggiungere.
Il problema di come la maggior parte delle persone approccia il budget
Il 90% degli approcci al budget personale fallisce per lo stesso motivo: confondono il tracciamento con la progettazione.
Tracciare le spese significa guardare indietro: quanti soldi ho speso questo mese?
In quale categoria? È andato tutto. Metto i dati in un'app, li guardo, mi faccio una promessa, il mese dopo faccio lo stesso.
Progettare un budget significa guardare avanti: come voglio distribuire le mie risorse nei prossimi mesi per avvicinarmi ai miei obiettivi? Il tracciamento è una conseguenza del budget, non il budget stesso.
Il secondo errore è trattare il budget come uno strumento di privazione. "Devo spendere meno in ristoranti." "Devo tagliare gli abbonamenti." Questo approccio genera resistenza psicologica, dura poco e non scala. Un budget solido non ti dice cosa non puoi fare: ti dice dove stai scegliendo di mettere le tue risorse. È una differenza enorme sul piano mentale e pratico.
Il terzo errore è la ricerca del budget perfetto. Il budget non deve essere perfetto: deve essere realistico, sostenibile e ricalibrato nel tempo. Un budget abbozzato che si usa davvero vale infinitamente più di un budget impeccabile che dura una settimana.
I quattro pilastri di un budget personale solido
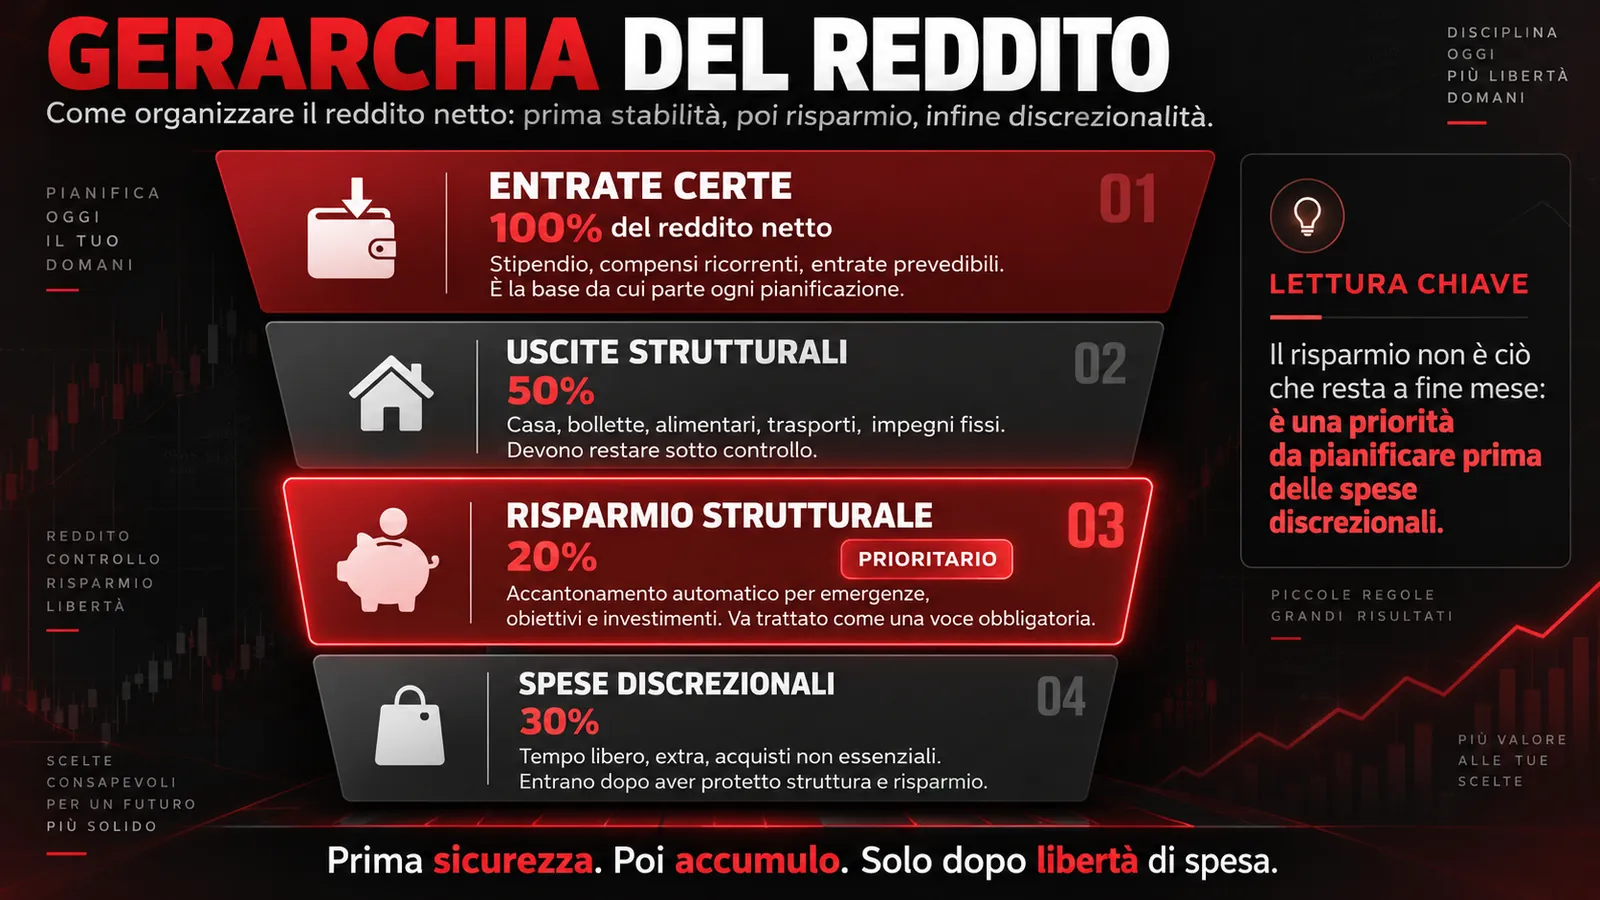
Un budget personale solido si costruisce su quattro componenti. Non sono categorie di spesa: sono livelli di priorità.
Primo pilastro: le entrate certe
Il punto di partenza non è la spesa: è il reddito netto disponibile ogni mese.
Reddito netto, non lordo. Quello che entra realmente sul conto, dopo tasse, contributi e qualsiasi trattenuta obbligatoria. Se hai un reddito variabile (libero professionista, trader, commissioni) usa una media prudenziale degli ultimi 6-12 mesi e lavora sempre su quella, mai su un mese eccezionale.
Se hai più fonti di reddito, distingui le entrate certe (stipendio, affitto passivo, pensione) da quelle variabili. Il budget di base si costruisce sulle entrate certe.
Le entrate variabili quando arrivano si allocano secondo una regola predefinita, non si spendono improvvisamente.
Secondo pilastro: le uscite strutturali
Le uscite strutturali sono quelle che esistono indipendentemente da quello che fai: affitto o mutuo, utenze, rate, abbonamenti fissi, assicurazioni. Non sono negoziabili nel breve periodo. Vanno mappate una volta sola e controllate periodicamente.
La prima domanda da porsi qui non è "quanto spendo" ma "sono efficienti queste uscite?"
Abbonamenti non usati, tariffe non rinegoziate, assicurazioni sovradimensionate: questa revisione va fatta una volta l'anno e libera risorse senza richiedere sacrifici nel quotidiano.
Regola pratica: le uscite strutturali non dovrebbero superare il 50-55% del reddito netto. Se superano questa soglia, hai un problema strutturale che nessuna disciplina sulle spese voluttuarie risolverà.
Terzo pilastro: il risparmio strutturale (Pay Yourself First)
Questo è il pilastro che cambia tutto. Prima di allocare risorse al resto del mese, una quota fissa del reddito viene destinata agli obiettivi finanziari: fondo di emergenza, investimenti, obiettivi specifici (casa, pensione, educazione dei figli).
"Pay yourself first": ti paghi per primo, non con i resti di fine mese.
La quota dipende dalla situazione personale, ma il principio è universale: non si risparmia quello che avanza, si spende quello che rimane dopo aver risparmiato.
L'operazione pratica è semplice: il giorno in cui ricevi il reddito, una somma predefinita va automaticamente su un conto separato o direttamente in investimento.
Non è una questione di forza di volontà: è una questione di automazione. La forza di volontà è una risorsa limitata; l'automatismo è infinito.
Come definire la quota? L'obiettivo di lungo periodo per la maggior parte delle persone è arrivare a risparmiare e investire tra il 15% e il 25% del reddito netto.
Se ora sei allo 0%, non saltare subito al 20%: inizia dal 5%, aumenta del 2-3% ogni sei mesi. La consistenza conta più dell'intensità iniziale.
Quarto pilastro: le spese discrezionali
Solo dopo aver definito i tre pilastri precedenti, il residuo è il tuo budget discrezionale: ristoranti, viaggi, abbigliamento, hobby, divertimento. Questa cifra non è una punizione: è quello che puoi spendere liberamente senza mettere a rischio la struttura finanziaria che hai costruito.
L'errore è trattare le spese discrezionali come la categoria da ottimizzare ossessivamente. In realtà, se i primi tre pilastri sono solidi, il quarto può essere usato con serenità. La libertà finanziaria non viene dal tagliare il caffè al bar: viene dall'avere una struttura che funziona indipendentemente dai piccoli dettagli.
Il metodo SPfinance per costruire il budget in pratica
La teoria dei quattro pilastri è semplice. La pratica richiede un metodo.
La regola del 50-30-20 adattata
La regola del 50-30-20 (50% bisogni, 30% desideri, 20% risparmio) è un punto di partenza valido ma rigido. La realtà italiana, con costi abitativi variabili e redditi medi bassi in certe aree geografiche, richiede adattamento.
Una versione più flessibile e utile:
- 50-60%: uscite strutturali (affitto/mutuo, utenze, rate, trasporti necessari)
- 10-20%: risparmio e investimento (minimo 10%, target progressivo 20%)
- 20-35%: spese libere (tutto il resto: cibo, svago, abbigliamento, extra)
Se le uscite strutturali superano il 60%, il problema è strutturale: reddito troppo basso o costi fissi troppo alti rispetto al reddito. Non si risolve tagliando i pasti fuori: si risolve aumentando il reddito o riducendo i costi strutturali (cambiare casa, rinegoziare il mutuo, ridurre rate).
I conti separati come architettura
Lo strumento più efficace per far funzionare un budget senza tracciare ogni singola spesa non è un'app: sono i conti separati.
Struttura minima consigliata:
- Conto principale: dove arriva il reddito. Da qui escono tutte le uscite strutturali.
- Conto investimenti/risparmio: riceve automaticamente la quota di risparmio strutturale il giorno del reddito. Non si tocca se non per gli obiettivi definiti.
- Conto discrezionale: riceve il budget libero mensile. Quando è esaurito, il mese è finito per le spese discrezionali.
Con questa architettura, il tracciamento dettagliato diventa quasi superfluo. Non devi sapere esattamente quanto hai speso in ogni categoria: devi sapere se il conto discrezionale ha ancora fondi e se la quota di risparmio è partita in automatico.
La semplicità è la chiave della sostenibilità.
Budget e investimenti: la connessione diretta
Il budget non è separato dagli investimenti: li rende possibili.
Chi ha un budget strutturato sa esattamente quante risorse può destinare ogni mese alla costruzione del portafoglio. Sa che quella cifra è stabile, non dipende dal capriccio del momento o dalla voglia di comprare qualcosa di imprevisto.
Chi investe senza budget è esposto a un rischio specifico: liquidare investimenti in perdita per coprire spese impreviste perché non ha un fondo di emergenza adeguato.
Questo è uno degli errori più costosi nella gestione del patrimonio personale, sia in termini di rendimento che di psicologia.
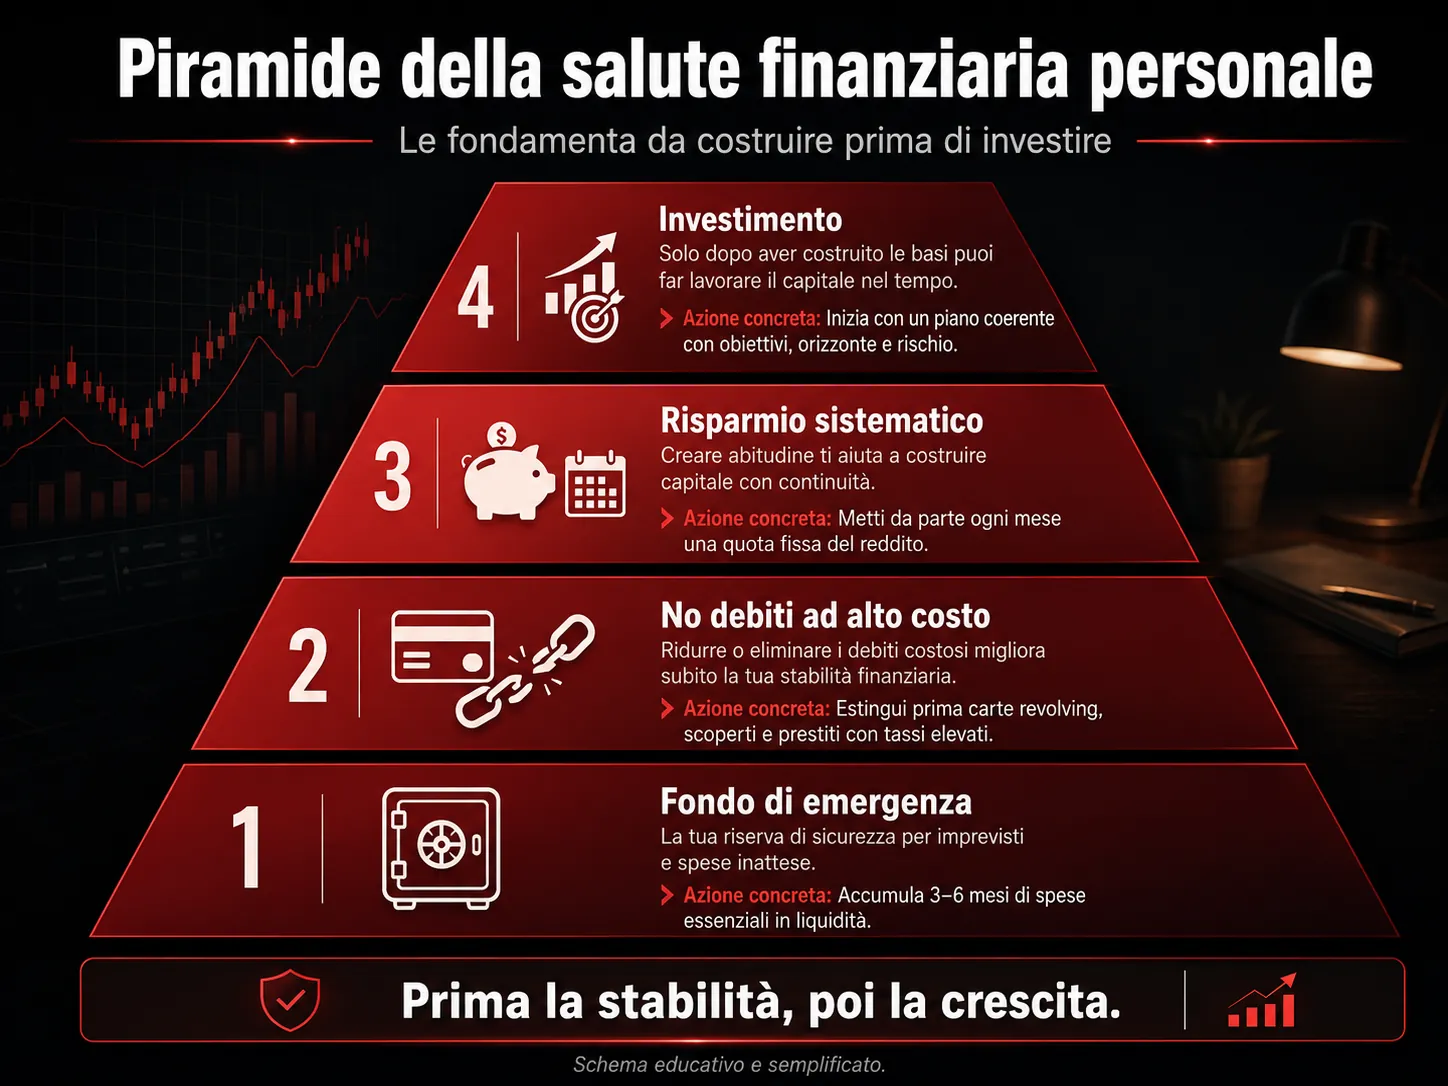
Il fondo di emergenza (3-6 mesi di spese strutturali in liquidità, non investiti) è il cuscinetto che rende gli investimenti davvero di lungo periodo: non devi toccarli quando la vita porta imprevisti.
Per chi vuole costruire il passo successivo, dopo il budget, il riferimento è:
Come costruire un portafoglio ETF con metodo
Gli errori più comuni nel budget personale
H3: Non Distinguere Risparmio da Obiettivo Il risparmio senza obiettivo tende a disperdersi. "Metto da parte qualcosa" diventa facilmente "ho usato quei soldi per X". Il risparmio strutturale funziona quando è associato a un obiettivo specifico con un orizzonte temporale: fondo di emergenza (entro 12 mesi), acconto casa (5 anni), pensione integrativa (20 anni). Senza obiettivi, il risparmio non ha forza di gravità.
Dimenticare le spese irregolari
Molte persone costruiscono un budget mensile perfetto e poi vengono sorprese ogni anno da spese che in realtà sono prevedibili: assicurazione auto, tasse, abbonamenti annuali, spese scolastiche, viaggi programmati. La soluzione è semplice: mappare tutte le spese annuali, sommarle, dividerle per 12 e includerle come voce mensile nel budget. Si chiama sinking fund: si accantona ogni mese una quota per coprire quelle spese quando arrivano.
Usare il budget come strumento di controllo del partner
In contesti familiari, il budget diventa spesso terreno di conflitto se viene usato per giustificare il controllo delle spese altrui. Un budget familiare funziona quando è costruito insieme, con obiettivi condivisi e una quota di autonomia personale per ciascuno. L'area di spesa discrezionale personale, gestita individualmente senza rendiconto, è spesso la chiave per mantenere un budget familiare sostenibile nel tempo.
Hai trovato utile questo metodo? In Fondamenta del portafoglio trovi il passo successivo: metodo, obiettivi e disciplina per costruire un piano di investimento coerente e sostenibile, una volta che il budget regge. E in La Bussola dei Mercati il modo in cui leggiamo macroeconomia, trading e investimenti. Sono gratuiti, sulla stessa pagina, e ti serve solo la mail.
Da dove iniziare oggi
Il budget perfetto non esiste. Esiste il budget che inizi oggi.
Tre azioni concrete per iniziare nei prossimi 30 minuti: 1. Calcola il tuo reddito netto mensile reale. Non il lordo, non "circa": il netto preciso che arriva sul conto ogni mese. Se è variabile, usa la media prudenziale degli ultimi 6 mesi.
2. Elenca tutte le uscite strutturali mensili. Affitto o mutuo, utenze, rate, abbonamenti fissi. Sommali. Confronta con il reddito netto: qual è la percentuale?
3. Decidi la tua quota di risparmio strutturale minima. Anche solo il 5%. Imposta un bonifico automatico il giorno del reddito verso un conto separato. Fallo adesso, non "quando avrò sistemato le cose".
Il budget non è un esercizio di contabilità. È una dichiarazione di cosa conta davvero per te e dove vuoi arrivare. Chi ha chiarezza su questo punto parte sempre avvantaggiato, indipendentemente dal reddito di partenza.
Per chi vuole costruire la base dell'educazione finanziaria prima di affrontare i mercati:
Educazione finanziaria: da dove iniziare
FAQ sul budget personale
FAQ 1: Qual è la differenza tra budget e risparmio?
Il risparmio è una componente del budget, non un sinonimo. Il budget è la struttura completa di come distribuisci le tue risorse: entrate, uscite strutturali, risparmio e spese libere. Il risparmio è la quota che metti da parte per obiettivi futuri. Puoi avere un budget senza risparmiare molto (se le uscite strutturali sono alte), ma non puoi avere un risparmio solido senza un budget che lo renda strutturale.
FAQ 2: Con quale frequenza rivedere il budget?
Una revisione approfondita ogni 6 mesi è sufficiente per la maggior parte delle persone.
Una revisione rapida mensile (5 minuti: il risparmio è partito? Le uscite strutturali sono in linea?) è utile per intercettare derive prima che diventino problemi. Un ricalibro completo va fatto in occasione di cambiamenti significativi: aumento di reddito, variazione delle uscite strutturali, nuovo obiettivo.
FAQ 3: Quanto dovrebbe essere il fondo di emergenza?
La regola generale è 3-6 mesi di spese strutturali (non di reddito: di spese, cioè quanto ti costa vivere anche senza le spese discrezionali). Chi ha un reddito stabile (dipendente, contratto fisso) può stare sul lato basso (3 mesi). Chi ha reddito variabile, è autonomo o ha persone a carico dovrebbe puntare a 6 mesi o più. Il fondo di emergenza non si investe: sta in conto corrente o conto deposito liquido. Perdere qualche punto di rendimento è il costo dell'assicurazione sulla serenità finanziaria.
FAQ 4: Come gestire il budget con reddito variabile?
Il principio è sempre lo stesso: lavora su entrate prudenziali, non sui picchi. Usa la media degli ultimi 6-12 mesi escludendo i mesi eccezionali. Nei mesi buoni, la differenza tra il reddito effettivo e la media prudenziale va divisa tra: integrazione del fondo di emergenza (se non è ancora completo), investimenti aggiuntivi e una quota discrezionale. Nei mesi sotto media, il budget base regge perché costruito su numeri conservativi.
FAQ 5: Budget e investimento: da dove iniziare se ho zero risparmi?
Il primo obiettivo non è investire: è costruire il fondo di emergenza. Prima di mettere denaro in azioni o ETF, servono 3 mesi di spese strutturali in liquidità. Questo perché senza fondo di emergenza il rischio reale è dover vendere investimenti in perdita per un imprevisto. Una volta completato il fondo di emergenza, si apre il capitolo investimenti con una base solida. Per il passo successivo:
FAQ 6: Budget con partner: come gestirlo in coppia?
Due approcci funzionano in pratica. Il primo è il conto condiviso per le spese comuni (affitto, utenze, spesa alimentare, obiettivi familiari) con contributi proporzionali al reddito di ciascuno, più conti personali per le spese individuali. Il secondo è la gestione completamente separata con divisione concordata delle spese comuni. L'importante è che gli obiettivi finanziari di lungo periodo (acquisto casa, pensione, fondo figli)
siano condivisi e costruiti insieme, anche se la gestione quotidiana rimane parzialmente autonoma.
Co-fondatore di SPFINANCE · trading e analisi dei mercati
Trader da oltre 15 anni. Basa le analisi su dati macroeconomici, correlazioni tra mercati e analisi volumetrica; ogni settimana è in diretta sui mercati, su YouTube e dentro ATHENA.
Tutti gli articoli di SalvatoreContenuto formativo, non consulenza finanziaria. Esempi e grafici sono didattici, non indicazioni operative.