CPI, PCE e Aspettative d'Inflazione: Cosa Cambia Davvero (e Perché Conta per i Mercati)
 di Salvatore Bilotta 9 min di lettura
In questo articolo
Ogni mese, quando escono i dati sull'inflazione, i mercati si muovono. A volte di poco, a volte in modo violento. Ma non tutti i dati sull'inflazione hanno lo stesso peso, e non tutte le misure dicono la stessa cosa.
CPI e PCE misurano entrambi l'inflazione, ma con metodologie diverse, pesi diversi e implicazioni diverse per i mercati. Le aspettative d'inflazione sono un dato ancora diverso: non misurano l'inflazione di oggi, ma quello che il mercato e le famiglie si aspettano domani. E a volte contano più del dato attuale.
Capire queste distinzioni non è un esercizio accademico. È la differenza tra leggere un dato macro in modo superficiale e leggerlo in modo operativo.
CPI: il dato che muove il mercato
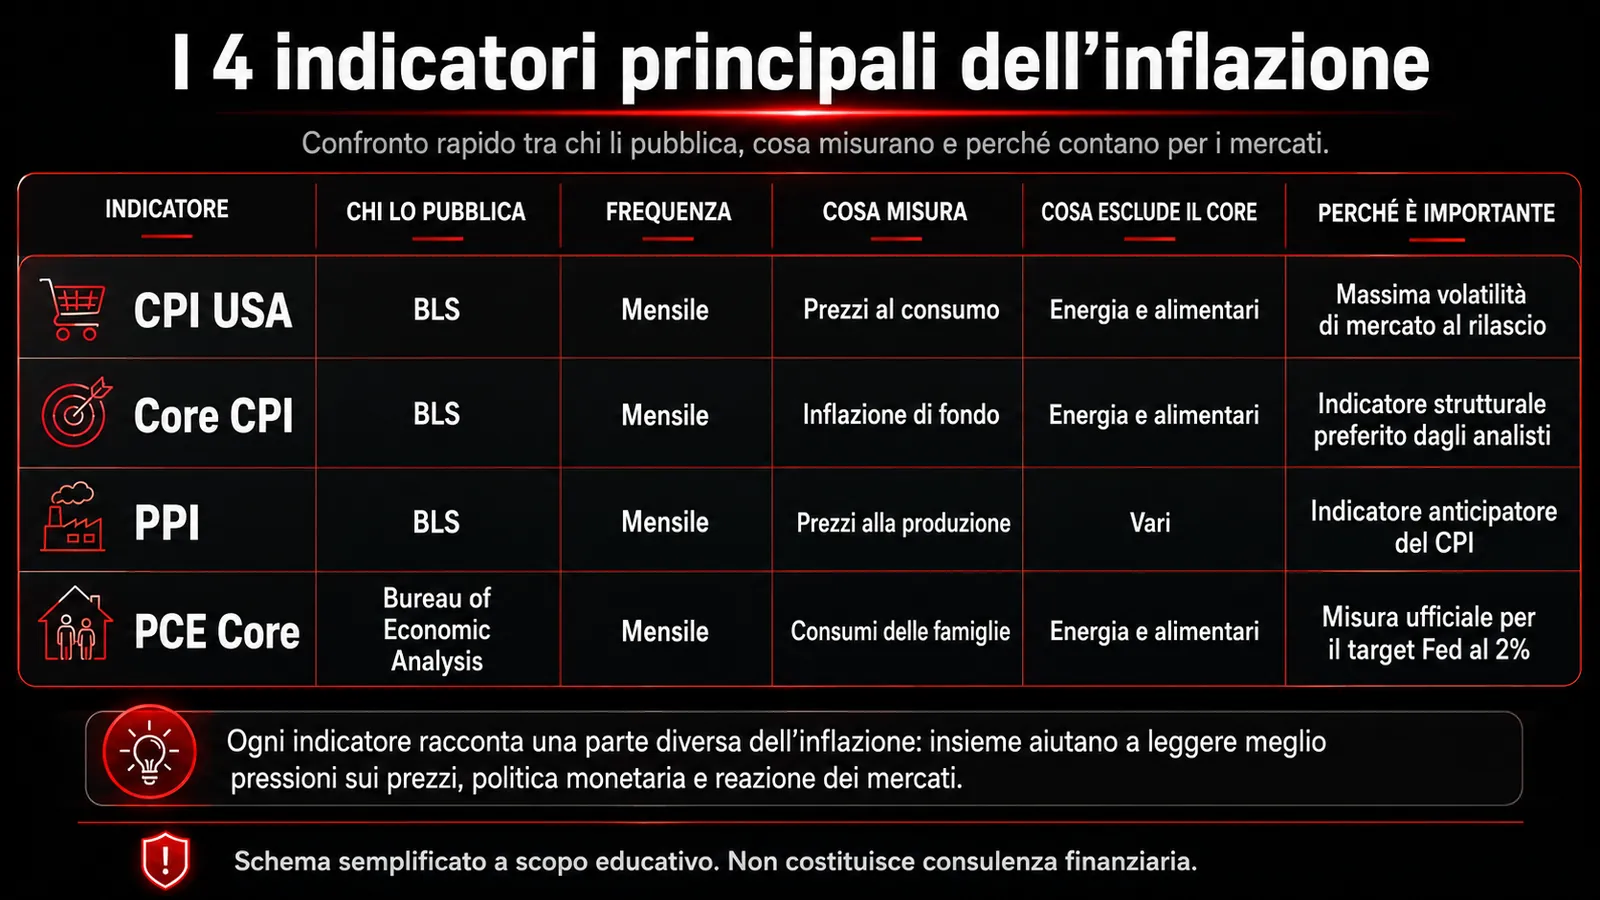
Il CPI (Consumer Price Index) è l'indice dei prezzi al consumo pubblicato ogni mese dal BLS (Bureau of Labor Statistics) negli Stati Uniti. Misura la variazione di prezzo di un paniere fisso di beni e servizi acquistati tipicamente dalle famiglie americane.
È il dato sull'inflazione più seguito dai mercati in assoluto: il giorno di uscita del CPI è quasi sempre accompagnato da volatilità su dollaro, tassi e indici azionari.
CPI headline vs CPI Core
Il CPI viene pubblicato in due versioni:
CPI headline (o totale): include tutti i componenti del paniere, comprese le voci più volatili come cibo e energia. È il numero che vedono i consumatori nella vita reale.
Riflette le pressioni inflazionistiche nel loro insieme, ma può essere rumoroso: una stagione invernale fredda o un picco del petrolio lo fanno salire senza che la dinamica inflazionistica sottostante sia cambiata.
CPI core (o di fondo): esclude cibo ed energia. Non perché queste voci non contino, ma perché la loro volatilità rende difficile leggere la tendenza di fondo. È la misura che la Fed e gli analisti usano per capire se l'inflazione è strutturale o temporanea.
Regola pratica: quando il CPI headline e il CPI core divergono molto, è importante capire da dove viene la spinta. Un CPI headline alto trainato dall'energia con un core stabile ha implicazioni diverse da un core che sale in modo persistente.
Cosa pesa di più nel CPI
Le voci con il peso maggiore nel CPI americano sono:
- Housing (shelter): circa 33-35% del totale. È la voce più importante e anche la più lenta a reagire alle condizioni reali del mercato immobiliare (ritardo strutturale).
- Trasporti: circa 15-17% (auto usate, benzina, assicurazioni auto).
- Cibo: circa 13-15% (cibo a casa + cibo fuori casa).
- Servizi medici, educazione, abbigliamento: il resto.
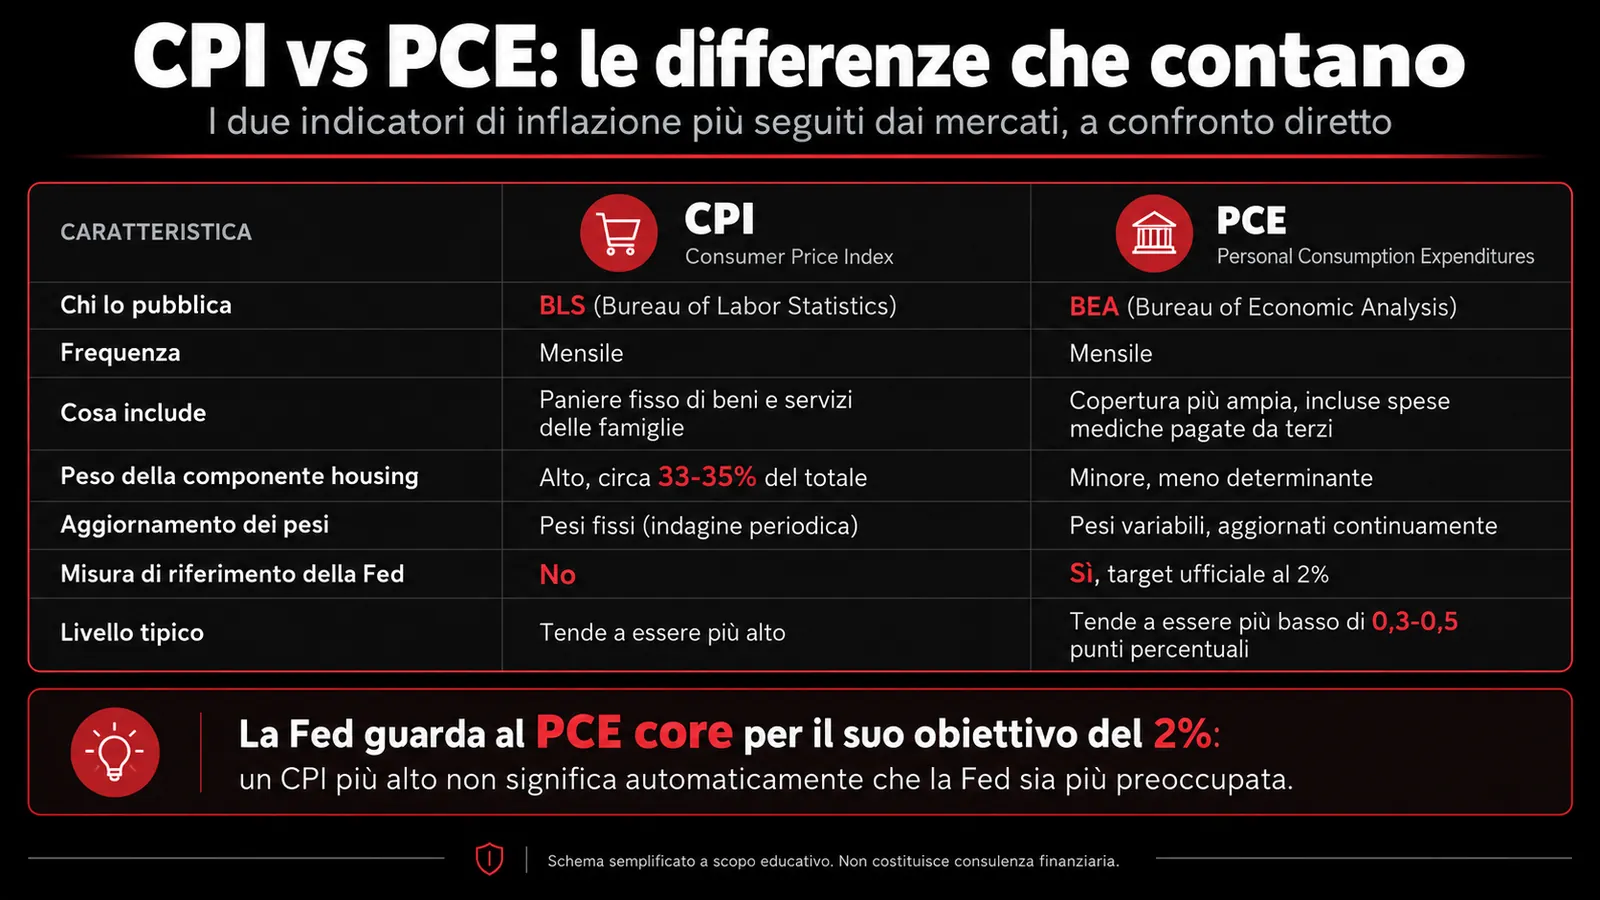
Il peso dell'housing nel CPI è una delle ragioni per cui il CPI tende a essere più alto del PCE, specialmente in fasi di rallentamento del mercato immobiliare dove gli affitti reali scendono prima che il CPI lo rifletta.
PCE: la misura preferita dalla Fed
Il PCE (Personal Consumption Expenditures Price Index) è pubblicato mensilmente dal BEA (Bureau of Economic Analysis) è la misura dell'inflazione che la Federal Reserve utilizza ufficialmente per il suo obiettivo del 2%.
Quando la Fed parla di "inflazione al target" o "inflazione troppo alta", si riferisce sempre al PCE core, non al CPI.
Tre differenze chiave tra CPI e PCE
1. Metodologia dei pesi Il CPI usa pesi fissi basati su un'indagine campionaria sulle abitudini di acquisto delle famiglie. Il PCE usa pesi variabili che si aggiornano continuamente in base ai dati reali di spesa. Questo significa che il PCE cattura meglio le sostituzioni che i consumatori fanno quando i prezzi cambiano: se il pollo aumenta di prezzo e le famiglie comprano più tacchino, il PCE lo riflette; il CPI no (o lo fa in ritardo).
Questo effetto si chiama substitution bias.
2. Copertura della spesa Il PCE copre una sfera più ampia del CPI. Include, per esempio, le spese mediche pagate da assicurazioni e datori di lavoro per conto dei consumatori, non solo quelle pagate direttamente. Per questo il PCE è considerato una misura più completa dei consumi reali.
3. Livello storico Per effetto delle differenze metodologiche, il PCE tende a essere storicamente più basso del CPI di circa 0,3-0,5 punti percentuali. Non sempre, ma come tendenza strutturale.
Questo è rilevante perché la Fed punta al 2% del PCE, non del CPI: un CPI al 2,5% potrebbe essere compatibile con un PCE più vicino al 2%.
Come leggere insieme CPI e PCE
La lettura più utile è confrontarli, non usarli in alternativa:
- Se CPI e PCE divergono molto, la divergenza dice qualcosa sulla composizione dell'inflazione: probabilmente il componente housing del CPI (che pesa di più) sta spingendo verso l'alto in modo più persistente del resto.
- Se entrambi salgono in modo sincronizzato e soprattutto i rispettivi core salgono, la pressione inflazionistica è ampia e strutturale.
- Se il CPI scende ma il PCE core rimane elevato, la Fed ha ancora motivo di preoccuparsi anche se i titoli dei giornali parlano di "inflazione in calo".
Le aspettative d'inflazione: il dato che guarda avanti
Le aspettative d'inflazione sono la misura di quanto i mercati, le imprese e le famiglie si aspettano che i prezzi crescano nei prossimi mesi o anni. Non misurano l'inflazione attuale: misurano le attese future.
Perché contano? Perché le aspettative d'inflazione si autoavverano. Se le famiglie si aspettano inflazione alta, chiedono aumenti salariali più alti. Se le imprese si aspettano inflazione alta, aumentano preventivamente i prezzi. Questo crea la "spirale inflazionistica" che le banche centrali temono di più.
La Fed non monitora solo l'inflazione realizzata: monitora attentamente se le aspettative restano "ancorate" al target del 2%. Quando le aspettative si disanchorano verso l'alto, la banca centrale tende a reagire con maggiore aggressività, anche se l'inflazione corrente sembra sotto controllo.
Come si misurano le aspettative d'inflazione
Esistono due tipi principali di misura: basate sui mercati e basate sui sondaggi.
Misure di mercato:
Break-even inflation rate: è la differenza tra il rendimento di un Treasury nominale e quello di un TIPS (Treasury Inflation-Protected Securities) della stessa scadenza.
Riflette il tasso di inflazione che il mercato si aspetta mediamente per quella durata.
Un 10-year break-even al 2,4% significa che il mercato si aspetta inflazione media del 2,4% nei prossimi 10 anni.
Inflation swaps: derivati OTC che scambiano un tasso fisso contro l'inflazione realizzata.
Usati dagli istituzionali per prezzare e coprire il rischio di inflazione.
Misure basate su sondaggi:
Michigan Consumer Sentiment (aspettative inflazione a 1 anno e 5-10 anni): sondaggio mensile sulle famiglie americane. Molto seguito dalla Fed, specialmente la componente a 5-10 anni che riflette le aspettative di lungo periodo.
New York Fed Survey of Consumer Expectations: altro sondaggio mensile sulle famiglie, più recente e con metodologia aggiornata. Pubblica aspettative a 1 e 3 anni.
Survey of Professional Forecasters (Philly Fed): aspettative degli economisti professionisti. Meno volatile dei sondaggi sui consumatori, molto usato dagli analisti.
Come le aspettative muovono i mercati
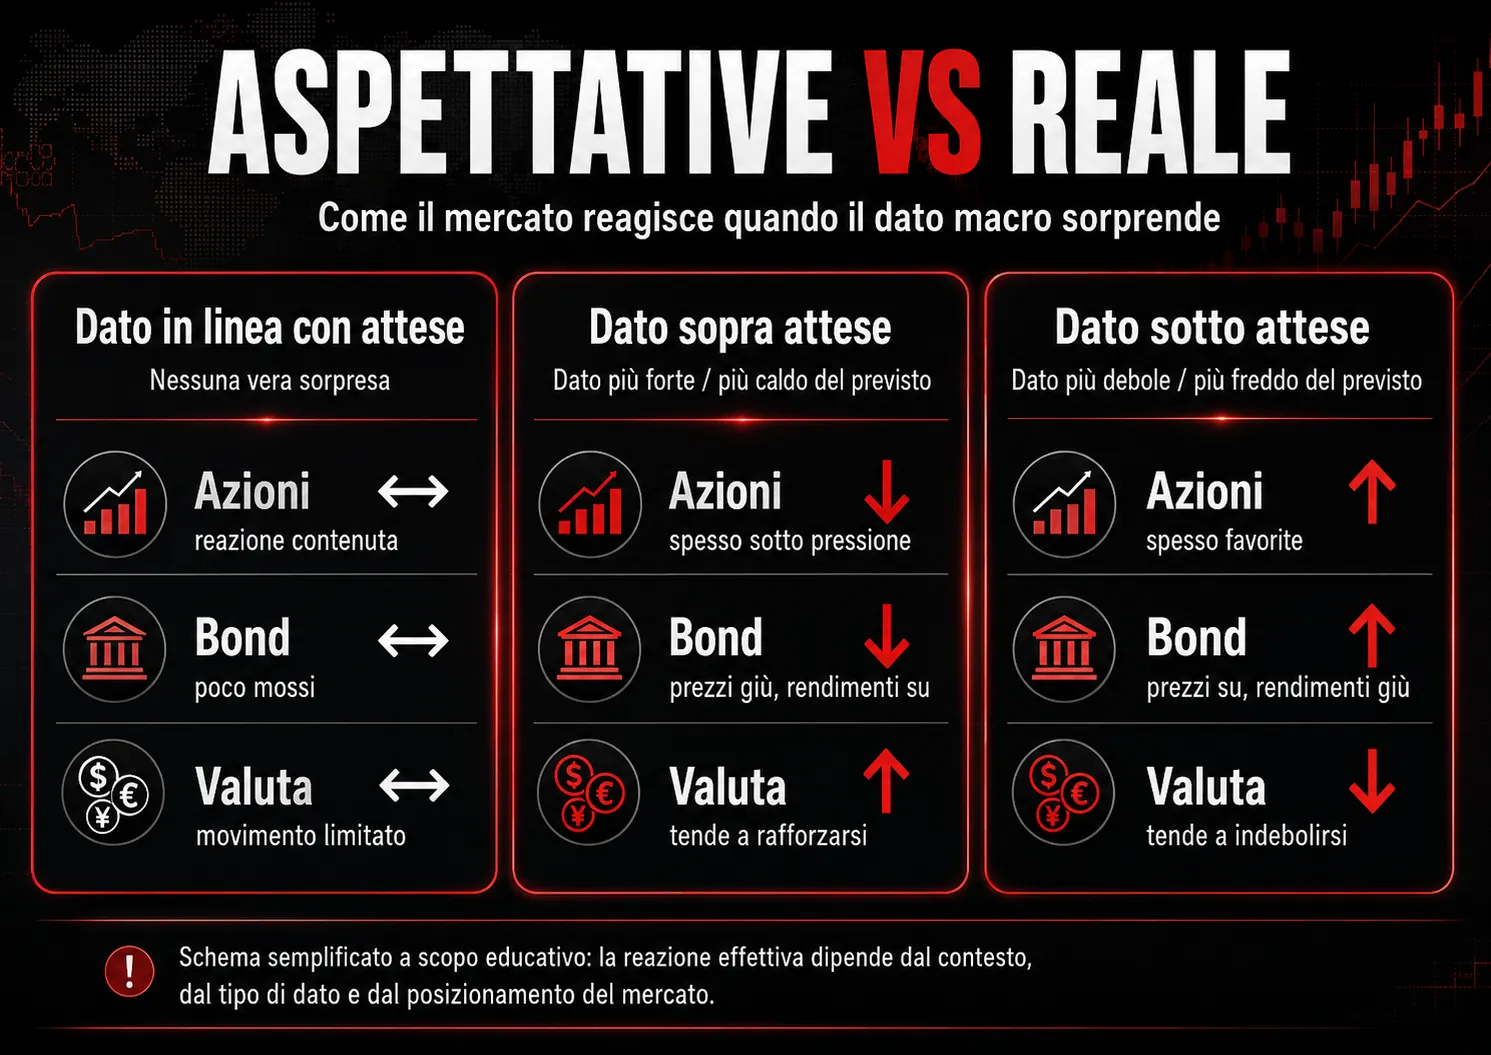
Le aspettative d'inflazione influenzano direttamente la curva dei tassi. Quando le aspettative salgono, i rendimenti nominali salgono (per compensare il potere d'acquisto perso) e il dollaro tende a rafforzarsi in attesa di una Fed più aggressiva. Quando le aspettative scendono o restano ancorate, i tassi a lungo termine possono scendere anche con inflazione corrente elevata, se il mercato crede che sarà temporanea.
Un segnale di allarme che la Fed monitora con attenzione: quando le aspettative di lungo periodo (5 anni, 10 anni) salgono sopra il 2,5-3%, inizia a comparire rischio di spirale inflazionistica e la banca centrale tende a inasprire la comunicazione.
Come usare questi dati nel trading
Il giorno del dato CPI
Il CPI è un event risk di primo livello. I mercati reagiscono quasi sempre in modo netto. La chiave è leggere il dato in tutte le sue componenti, non solo il numero headline:
- CPI headline vs attese: la sorpresa rispetto al consensus è quello che muove il mercato.
- CPI core vs attese: più rilevante del headline per la narrativa Fed.
- Componente housing (shelter): se scende, è un segnale che la disinflazione è strutturale; se rimane alta, il percorso della Fed rimane restrittivo.
- Servizi ex housing: la componente che la Fed ha monitorato più attentamente nell'ultimo ciclo rialzista per capire se l'inflazione dei servizi si stava normalizzando.
PCE: meno volatile, più strategico
Il PCE esce tipicamente a fine mese, circa due settimane dopo il CPI. La mossa di mercato immediata è solitamente più contenuta perché il CPI ha già "segnalato" la direzione. Ma il PCE è il dato su cui la Fed costruisce la sua narrativa ufficiale.
Per chi segue le riunioni FOMC e le comunicazioni della Fed, il PCE core è il numero da confrontare direttamente con il target del 2%: è il linguaggio che la Fed usa nelle conferenze stampa e nei verbali.
Aspettative: segnale di Medio-Lungo periodo
Le aspettative non vanno usate per il trading intraday. Sono uno strumento di lettura di medio-lungo periodo. Quando le aspettative si alzano persistentemente rispetto al passato recente, inizia a costruirsi una pressione che prima o poi si manifesta in tassi più alti e potenziale cambio di stance della Fed. Chi gestisce un portafoglio con orizzonte lungo deve tenere d'occhio le aspettative almeno quanto l'inflazione corrente.
Per la lettura completa dell'inflazione e del suo impatto sui mercati:
Inflazione: guida completa per trader e investitori Per capire come tutti i dati macro si integrano nell'analisi di mercato:
Come i dati macro influenzano azioni, bond e valute Ogni settimana in SPfinance leggiamo i dati macro, il CPI, il PCE e le aspettative d'inflazione nel contesto del ciclo e della politica monetaria.
Vuoi ricevere questa lettura direttamente in casella ogni settimana?
FAQ su CPI, PCE e aspettative d'inflazione
FAQ 1: Qual è la differenza principale tra CPI e PCE in una frase?
Il CPI misura quanto pagano le famiglie per un paniere fisso di beni; il PCE misura quanto viene speso per i beni e servizi di consumo includendo anche le spese fatte per conto delle famiglie (come le assicurazioni sanitarie dei datori di lavoro) e aggiornando i pesi in base alle sostituzioni reali. Per questo il PCE è la misura preferita dalla Fed ed è strutturalmente più basso del CPI.
FAQ 2: Perché la Fed usa il PCE e non il CPI?
La Fed ritiene che il PCE offra una rappresentazione più accurata dell'inflazione reale perché: (1) copre una sfera più ampia dei consumi, (2) aggiorna i pesi in base alle abitudini reali di acquisto, riducendo il bias da sostituzione, (3) ha una revisione storica dei dati più affidabile. Il CPI è più immediato e mediatico, ma il PCE è tecnicamente più solido per la politica monetaria.
FAQ 3: Cosa sono i TIPS e come si usano per leggere le aspettative?
I TIPS (Treasury Inflation-Protected Securities) sono titoli di stato americani il cui capitale si rivaluta con l'inflazione. La differenza di rendimento tra un Treasury nominale e un TIPS della stessa scadenza è chiamata break-even inflation: è la stima implicita del mercato sull'inflazione media attesa per quella durata. Un 5-year break-even al 2,6% significa che il mercato si aspetta inflazione media del 2,6% nei prossimi 5 anni.
FAQ 4: Come si comportano i mercati quando le aspettative d'inflazione salgono?
Quando le aspettative d'inflazione salgono, i rendimenti nominali tendono a salire (il mercato richiede un compenso maggiore per il potere d'acquisto futuro). Il dollaro tende a rafforzarsi se il mercato si aspetta che la Fed reagisca con rialzi dei tassi.
Le azioni tendono a soffrire, specialmente i growth stock (più sensibili al tasso di sconto). I bond a lunga scadenza calano di prezzo. Le materie prime e i titoli reali tendono a reggere meglio come copertura dall'inflazione.
FAQ 5: Le aspettative d'inflazione dei consumatori contano quanto quelle di mercato?
Contano in modo diverso. Le aspettative di mercato (break-even, inflation swaps) riflettono il posizionamento e le scommesse degli operatori finanziari. Le aspettative dei consumatori (Michigan, NY Fed Survey) riflettono la psicologia delle famiglie e hanno un impatto diretto sul comportamento di spesa e sulla contrattazione salariale. La Fed monitora entrambe, ma le aspettative di lungo periodo dei consumatori sono particolarmente sensibili perché se salgono stabilmente sopra il 3% segnalano un potenziale disanchorage dalle aspettative che la politica monetaria vuole prevenire.
Co-fondatore di SPFINANCE · trading e analisi dei mercati
Trader da oltre 15 anni. Basa le analisi su dati macroeconomici, correlazioni tra mercati e analisi volumetrica; ogni settimana è in diretta sui mercati, su YouTube e dentro ATHENA.
Tutti gli articoli di SalvatoreContenuto formativo, non consulenza finanziaria. Esempi e grafici sono didattici, non indicazioni operative.