Margine Operativo Non-GAAP (Non-GAAP Operating Margin): Cosa Significa e Perché È Importante
 di Salvatore Bilotta 2 min di lettura
Nel mondo dell’analisi finanziaria, soprattutto nel contesto delle aziende quotate in borsa, si fa spesso riferimento a metriche "non-GAAP", ovvero Non-Generally Accepted Accounting Principles. Una delle più utilizzate è il Margine Operativo Non-GAAP (Non-GAAP Operating Margin). Ma cosa significa esattamente? E perché gli investitori e gli analisti lo considerano un indicatore chiave delle performance aziendali?
1. Cosa si intende per margine operativo?
Il margine operativo tradizionale (GAAP) rappresenta il rapporto tra il reddito operativo (EBIT) e i ricavi:
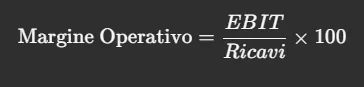
Questo valore mostra quanto guadagna un’azienda dalle sue attività operative, prima di considerare interessi, tasse e altri oneri non operativi. Tuttavia, include costi e ricavi contabilizzati secondo i principi contabili GAAP, che possono incorporare voci straordinarie o non ricorrenti.
2. Cosa si intende per Non-GAAP Operating Margin?
Il Margine Operativo Non-GAAP è una versione "normalizzata" del margine operativo, che esclude alcune voci considerate distorsive o non indicative della performance ricorrente del business.
Tra le esclusioni più comuni:
-
Ammortamenti e svalutazioni straordinarie
-
Compensi in stock option
-
Costi di ristrutturazione
-
Spese legali straordinarie
-
Perdite o guadagni da cambi valutari
-
Componenti fiscali non ricorrenti
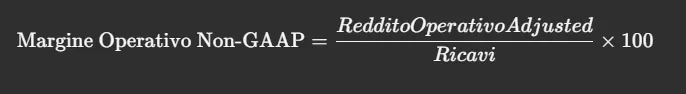
L’obiettivo è ottenere una visione più fedele della redditività "core" dell’azienda, utile soprattutto quando si analizzano:
-
Start-up e aziende tech (spesso con alti costi non cash come le stock option)
-
Società in ristrutturazione
-
Confronti tra aziende di settori diversi
3. Perché gli analisti usano il Non-GAAP Operating Margin?
-
Maggiore trasparenza: consente di distinguere la performance operativa "ordinaria" da eventi eccezionali.
-
Confrontabilità: permette paragoni più efficaci tra società che adottano strategie contabili diverse.
-
Focus su cassa e operations: molte voci escluse non impattano la cassa o sono irripetibili.
Tuttavia, va usato con cautela, perché:
-
Non è standardizzato
-
Le aziende possono manipolarne la composizione per presentarsi sotto una luce migliore
-
Deve sempre essere affiancato dai dati GAAP ufficiali
4. Esempio pratico
Immaginiamo che un’azienda abbia:
-
Ricavi: 1 miliardo di euro
-
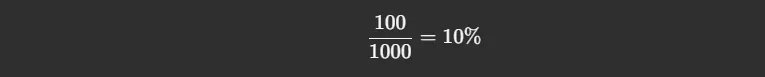
EBIT (GAAP): 100 milioni
-
Costi di ristrutturazione: 10 milioni
-
Stock option: 5 milioni
Margine GAAP:
Margine Non-GAAP:
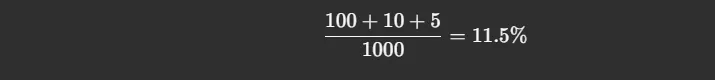
In questo esempio, il margine operativo "adjusted" mostra una redditività superiore, ritenuta più rappresentativa dal management.
Conclusione
Il Margine Operativo Non-GAAP è una metrica utile per analizzare la redditività ricorrente di un’azienda, ma richiede consapevolezza critica e confronto con i dati GAAP. È una lente alternativa, spesso più chiara, ma anche più soggettiva. Chi investe o analizza bilanci aziendali dovrebbe sempre chiedersi: cosa c’è dentro (o fuori) quel numero?
Co-fondatore di SPFINANCE · trading e analisi dei mercati
Trader da oltre 15 anni. Basa le analisi su dati macroeconomici, correlazioni tra mercati e analisi volumetrica; ogni settimana è in diretta sui mercati, su YouTube e dentro ATHENA.
Tutti gli articoli di SalvatoreContenuto formativo, non consulenza finanziaria. Esempi e grafici sono didattici, non indicazioni operative.