PAC ETF: vantaggi reali, rischi sottovalutati e il ruolo della disciplina
 di Salvatore Bilotta 11 min di lettura
In questo articolo
- Cosa è un PAC ETF (e cosa NON è)
- I vantaggi reali del PAC con ETF
- I rischi che vengono quasi sempre sottovalutati
- Il rischio della scelta sbagliata del sottostante
- Il falso senso di sicurezza
- La disciplina: il fattore che decide tutto
- PAC ETF e portafoglio: come si inserisce in una strategia più ampia
- FAQ sul PAC ETF
Il Piano di Accumulo del Capitale con ETF è diventato, negli ultimi anni, la risposta standard alla domanda "come inizio a investire?". È spesso la risposta giusta.
Ma c'è un problema nel modo in cui il PAC ETF viene comunicato. Viene presentato come uno strumento quasi privo di rischi, automatico, che "funziona da solo" grazie alla magia del dollar-cost averaging e del lungo periodo. Non è così.
Il PAC ETF funziona. Ma non perché elimina il rischio di mercato (non lo fa) e non perché il dollar-cost averaging sia una formula magica (non lo è). Funziona perché risolve il problema più concreto che la maggior parte degli investitori ha: l'incapacità di mantenere la disciplina nel tempo quando i mercati scendono.
In questo articolo trovi la lettura che SPfinance dà al PAC ETF: vantaggi reali (non quelli di facciata), rischi che quasi nessuno spiega, e soprattutto il fattore che nella pratica decide se un PAC funziona o si trasforma in un'altra esperienza di investimento abbandonata a metà percorso.
Cosa è un PAC ETF (e cosa NON è)
Un PAC (Piano di Accumulo del Capitale) con ETF è semplicemente l'acquisto ricorrente e automatico di uno o più ETF a intervalli fissi, indipendentemente dal prezzo di mercato in quel momento. Mensile,trimestrale, bimestrale: la frequenza cambia, il principio è lo stesso.
Non è una strategia attiva. Non richiede di "comprare sui minimi". Non prevede previsioni di mercato. È un metodo di costruzione progressiva di una posizione nel tempo, usando il tempo stesso come risorsa principale.
Cosa NON è il PAC ETF:
- Non è una garanzia di profitto: se investi in un ETF che nel lungo periodo perde valore (per esempio un settore che declina strutturalmente), il PAC non salva il risultato.
- Non è privo di rischio: il capitale investito subisce le oscillazioni del mercato come qualsiasi altro investimento.
- Non è "passivo" nel senso di non richiedere attenzione: richiede una selezione iniziale solida, un monitoraggio periodico e la disciplina di non interrompere quando il mercato scende.
Chiarito questo, vediamo cosa il PAC ETF fa davvero bene.
I vantaggi reali del PAC con ETF
Dollar-Cost Averaging: come funziona davvero
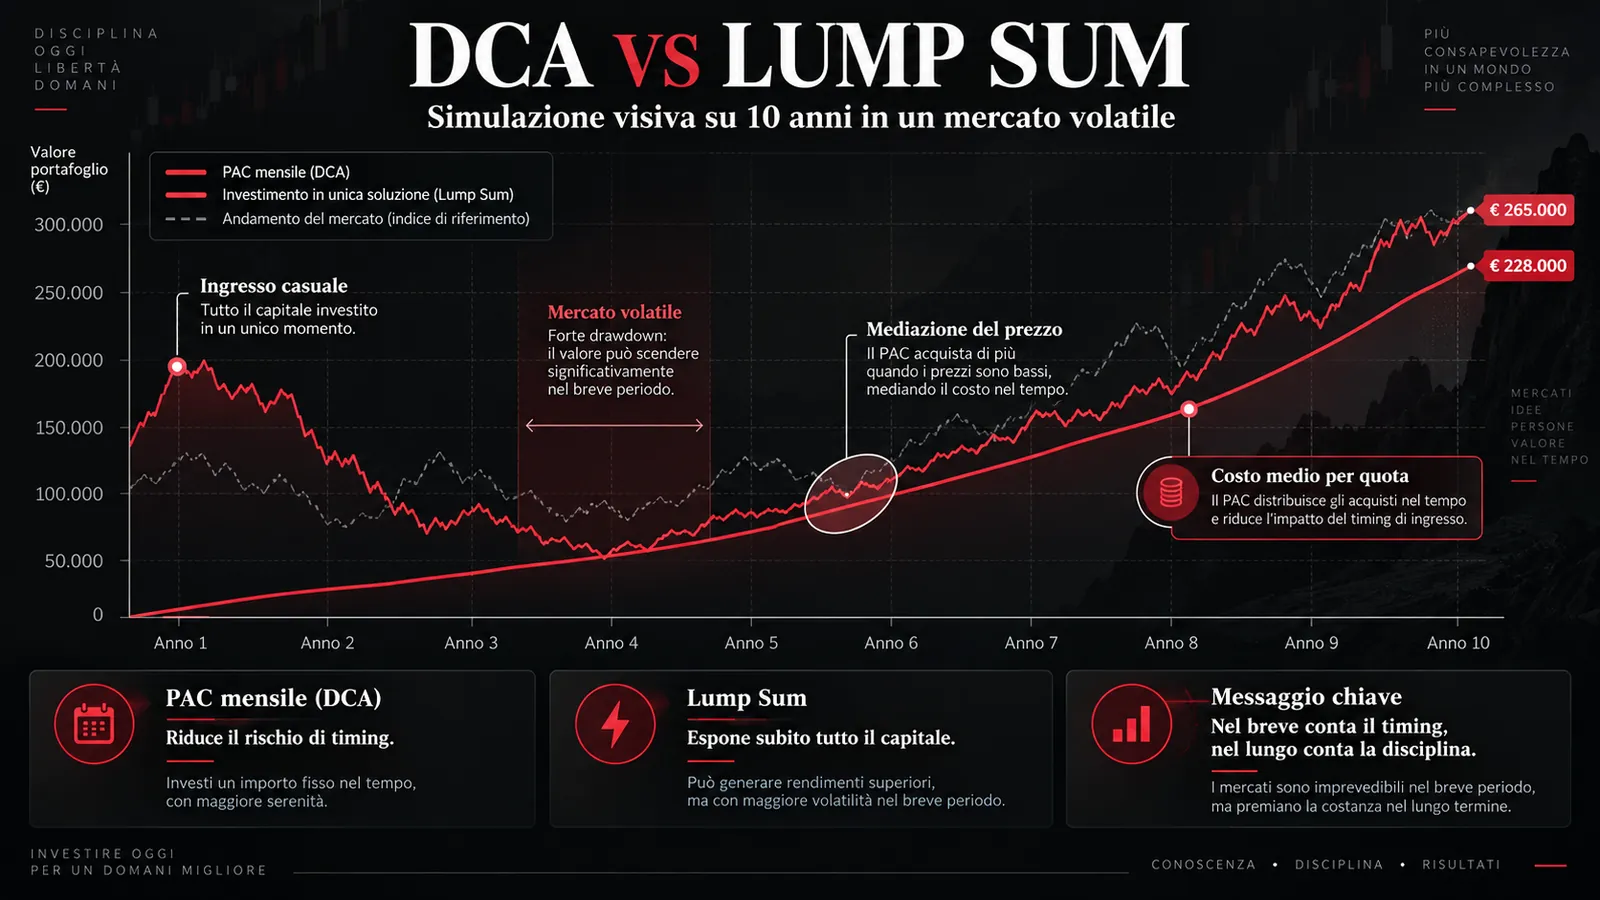
Il dollar-cost averaging (DCA) è il principale effetto meccanico del PAC: investendo una somma fissa a intervalli regolari, si comprano più quote quando il prezzo è basso e meno quote quando il prezzo è alto. Nel tempo, il costo medio per quota tende a essere inferiore al prezzo medio del periodo.
È un vantaggio reale, ma va dimensionato correttamente. Il DCA non batte sempre un investimento in un'unica soluzione (lump sum): su mercati a trend rialzista costante, investire tutto subito statisticamente produce rendimenti più alti del DCA perché il capitale lavora più a lungo. Il DCA batte il lump sum soprattutto in mercati volatili e in fasi di incertezza, dove entrare tutto in una volta è psicologicamente difficile e rischia di capitare in un pessimo momento.
Il vero vantaggio del DCA non è massimizzare il rendimento matematico: è rendere sostenibile l'investimento per la persona reale, con le sue emozioni e i suoi limiti psicologici.
Abbassa la barriera di ingresso
Il PAC consente di iniziare a investire con importi piccoli e aumentare progressivamente la somma man mano che il reddito cresce o il budget migliora. Non serve avere un capitale iniziale significativo: serve avere una quota mensile stabile da destinare all'investimento.
Questo rende il PAC ETF particolarmente adatto a chi inizia, a chi ha redditi medio-bassi o variabili, e a chi vuole costruire l'abitudine all'investimento prima ancora di avere grandi somme da investire.
Toglie la decisione sul timing
La domanda "quando è il momento giusto per entrare?" è una delle più paralizzanti per un investitore. Il PAC la elimina per definizione: si entra sempre, a prescindere dalle condizioni di mercato. Si compra quando tutto sembra ottimistico e quando tutto sembra un disastro.
Questo non significa che il timing non conti mai. Ma per un investitore di lungo periodo che non ha gli strumenti per fare timing attivo in modo sistematico, eliminare la decisione è molto meglio che prendere una decisione sbagliata ogni mese.
Costi bassi e diversificazione automatica
Gli ETF hanno costi di gestione (TER) generalmente molto inferiori ai fondi attivi.
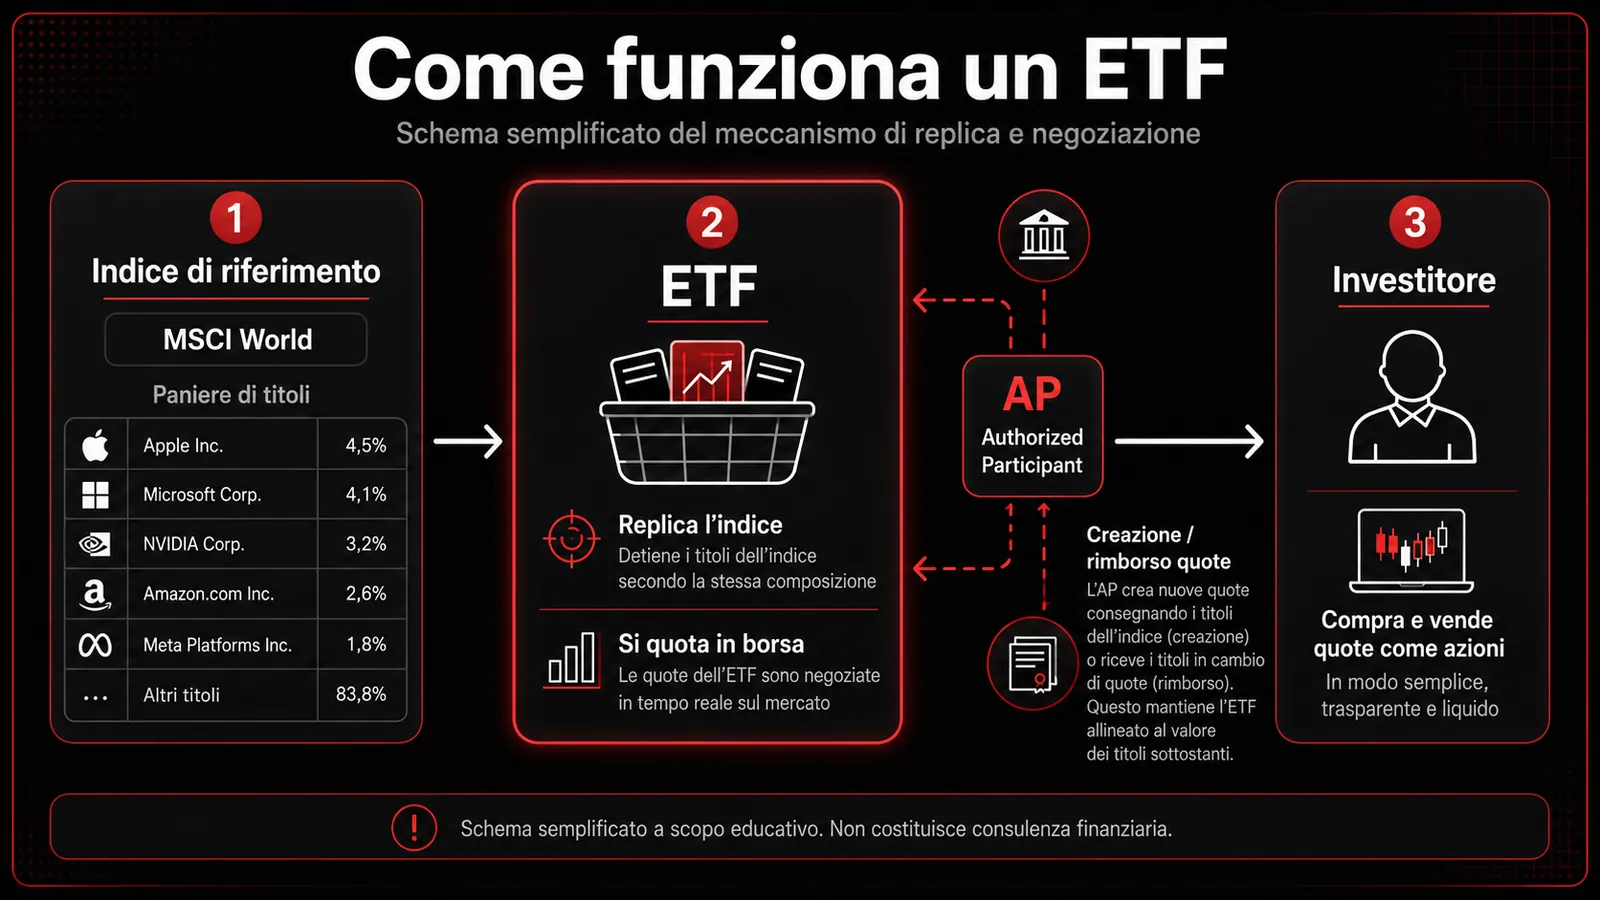
Un PAC su un ETF azionario globale tipo MSCI World o MSCI ACWI permette di investire in migliaia di aziende in decine di paesi con un costo annuo tipicamente inferiore allo 0,20-0,25%. È una diversificazione che nessun investitore individuale potrebbe costruire autonomamente acquistando titoli singoli.
I rischi che vengono quasi sempre sottovalutati
Il rischio di continuità
È il rischio più grande e meno discusso. Un PAC funziona solo se viene mantenuto nel tempo, soprattutto durante le fasi di ribasso: esattamente quando la tentazione di fermarsi è massima.
Un PAC che viene interrotto dopo 6 mesi perché "il mercato sta scendendo" non solo non sfrutta il vantaggio del DCA (acquistare quote a prezzi bassi) ma realizza anche una perdita sul capitale già investito. È peggio di non avere iniziato.
Il rischio di continuità non è un rischio di mercato: è un rischio comportamentale.
Ed è il motivo per cui la disciplina non è accessoria al PAC: è la componente più importante di tutte.
Il rischio della scelta sbagliata del sottostante
Tutti i vantaggi del PAC valgono a condizione che l'ETF scelto abbia un trend di fondo positivo nel lungo periodo. Un PAC su un ETF ben diversificato e globale (MSCI World, S&P 500, MSCI ACWI) storicamente ha senso perché investe nella crescita economica globale. Un PAC su un ETF settoriale concentrato, tematico o su un mercato specifico porta con se un rischio di concentrazione che il meccanismo del DCA non attenua.
La scelta dell'ETF è la decisione più importante del PAC, molto più della frequenza dei versamenti o dell'importo mensile.
Il falso senso di sicurezza
Il marketing del PAC ETF tende a presentarlo come uno strumento "sicuro" perché automatico e di lungo periodo. Questo crea nelle persone un senso di sicurezza che può portare a sottovalutare volatilità anche significative.
Un PAC su MSCI World può andare in drawdown del 30-40% in fasi di crisi acuta (2008, 2020, 2022 sul Nasdaq). Chi non è preparato psicologicamente a vedere il proprio portafoglio dimezzato reagisce smettendo di versare o, peggio, vendendo tutto al momento peggiore. La preparazione mentale non è opzionale: fa parte del metodo.
Il rischio della frequenza e dell'importo non sostenibili
Un PAC con versamenti troppo alti rispetto al reddito reale disponibile è destinato a essere interrotto. È meglio un PAC da 100 euro al mese che dura 20 anni di un PAC da 500 euro al mese che dura 8 mesi. La sostenibilità finanziaria dell'importo deve sempre essere verificata rispetto al budget personale complessivo.
Per costruire questa base:
Budget personale: come costruire una base solida
La disciplina: il fattore che decide tutto
Se dovessimo ridurre il PAC ETF a un unico fattore critico di successo, sarebbe questo: la capacità di continuare a versare quando tutto sembra andare storto.
Non è ovvio. È contro-intuitivo. Ogni istinto umano durante un mercato ribassista dice "fermati, aspetta che passi, non aggiungere soldi a qualcosa che sta perdendo". Eppure è esattamente in queste fasi che le quote aggiuntive acquistate abbassano il costo medio e costruiscono il rendimento futuro.
Perché la maggior parte dei PAC viene abbandonata
I dati dei principali intermediari mostrano che una quota significativa di PAC viene interrotta entro i primi tre anni. I motivi principali:
Primo: non c'è stata preparazione psicologica. L'investitore non aveva capito davvero che avrebbe visto il portafoglio in rosso per periodi potenzialmente lunghi e non ha retto emotivamente.
Secondo: l'importo scelto era troppo alto rispetto alla realtà finanziaria della persona. Quando arriva un imprevisto o un mese difficile, il PAC è il primo taglio nella lista delle spese.
Terzo: mancanza di obiettivo chiaro. Un PAC fatto "perché conviene" è molto più fragile di un PAC fatto "per costruire il capitale per X tra Y anni". L'obiettivo dà uno scopo ai mesi difficili.
Come costruire una disciplina che regge
Automazione: il versamento deve partire automaticamente il giorno del reddito. Non si deve decidere ogni mese se versare: deve succedere in automatico come una bolletta.
La forza di volontà non basta; la struttura automatica si.
Importo adeguato: inizia conservativamente, poi aumenta. È meglio partire da 100 euro e salire a 250 dopo un anno che partire da 300 e fermarsi dopo sei mesi.
Obiettivo scritto: scrivi perché stai facendo il PAC e qual è l'obiettivo. Rileggilo nelle fasi di ribasso. L'obiettivo a 15-20 anni non cambia perché il mercato scende del 20% in un trimestre.
Non guardare troppo spesso: controllare il portafoglio ogni giorno in fase di ribasso è il modo migliore per alimentare l'ansia e prendere decisioni sbagliate. Una verifica trimestrale è sufficiente per un PAC di lungo periodo.
Prepararsi mentalmente ai drawdown: prima di iniziare un PAC, studia i drawdown storici dell'indice che stai scegliendo. Se stai investendo sull'S&P 500, sappi che storicamente ha avuto drawdown del 30-50% in fasi di crisi. Non è una possibilità remota: è parte del percorso. Saperlo in anticipo non elimina il disagio, ma riduce la sorpresa.
PAC ETF e portafoglio: come si inserisce in una strategia più ampia
Il PAC non è l'unica componente di un piano finanziario solido. È il motore di accumulo progressivo che alimenta il portafoglio nel tempo. Ma va inserito in una struttura più ampia.
Prima del PAC: il fondo di emergenza. Nessun PAC ETF prima di avere 3-6 mesi di spese strutturali in liquidità accessibile. Il rischio di dover smettere il PAC (o vendere le quote) per un imprevisto è il modo peggiore per interrompere un piano di lungo periodo.
Durante il PAC: revisione periodica (annuale) della scelta del sottostante e dell'importo.
Non ogni mese: ogni anno. Si verifica se l'ETF è ancora coerente con gli obiettivi, se l'importo può essere aumentato, se l'orizzonte temporale è cambiato.
Il PAC nel contesto del portafoglio complessivo: per chi ha già un portafoglio strutturato, il PAC è spesso il modo migliore per gestire la componente azionaria di lungo periodo in modo automatico, lasciando al trading o agli investimenti tattici la componente più attiva. Le due cose non si escludono.
Per costruire un portafoglio ETF con metodo:
Come costruire un portafoglio ETF con metodo Per capire cosa sono gli ETF e come funzionano prima di iniziare:
ETF: cosa sono e come funzionano Il PAC funziona solo dentro un piano che sta in piedi da solo.
In Fondamenta del portafoglio trovi metodo, obiettivi e disciplina per costruirlo: la base su cui un piano di accumulo diventa sostenibile nel tempo.
E' gratuito e ti serve solo la mail.
Ogni settimana nella newsletter SPfinance parliamo di mercati, portafogli e strategie di accumulo, con lo stesso approccio di questa guida. È gratuita.
FAQ sul PAC ETF
FAQ 1: Meglio PAC mensile o trimestrale?
La frequenza ottimale dipende da due fattori: i costi di transazione e la psicologia personale. Se la piattaforma non applica commissioni fisse per acquisto (o le applica in modo ridotto), il PAC mensile è preferibile perché distribuisce meglio il rischio di timing. Se i costi fissi per ordine sono significativi rispetto all'importo versato, il trimestrale può essere più efficiente. In generale, per importi mensili sopra i 200-300 euro, il costo del mensile è giustificabile su quasi tutte le piattaforme principali.
FAQ 2: Quanti ETF inserire in un PAC?
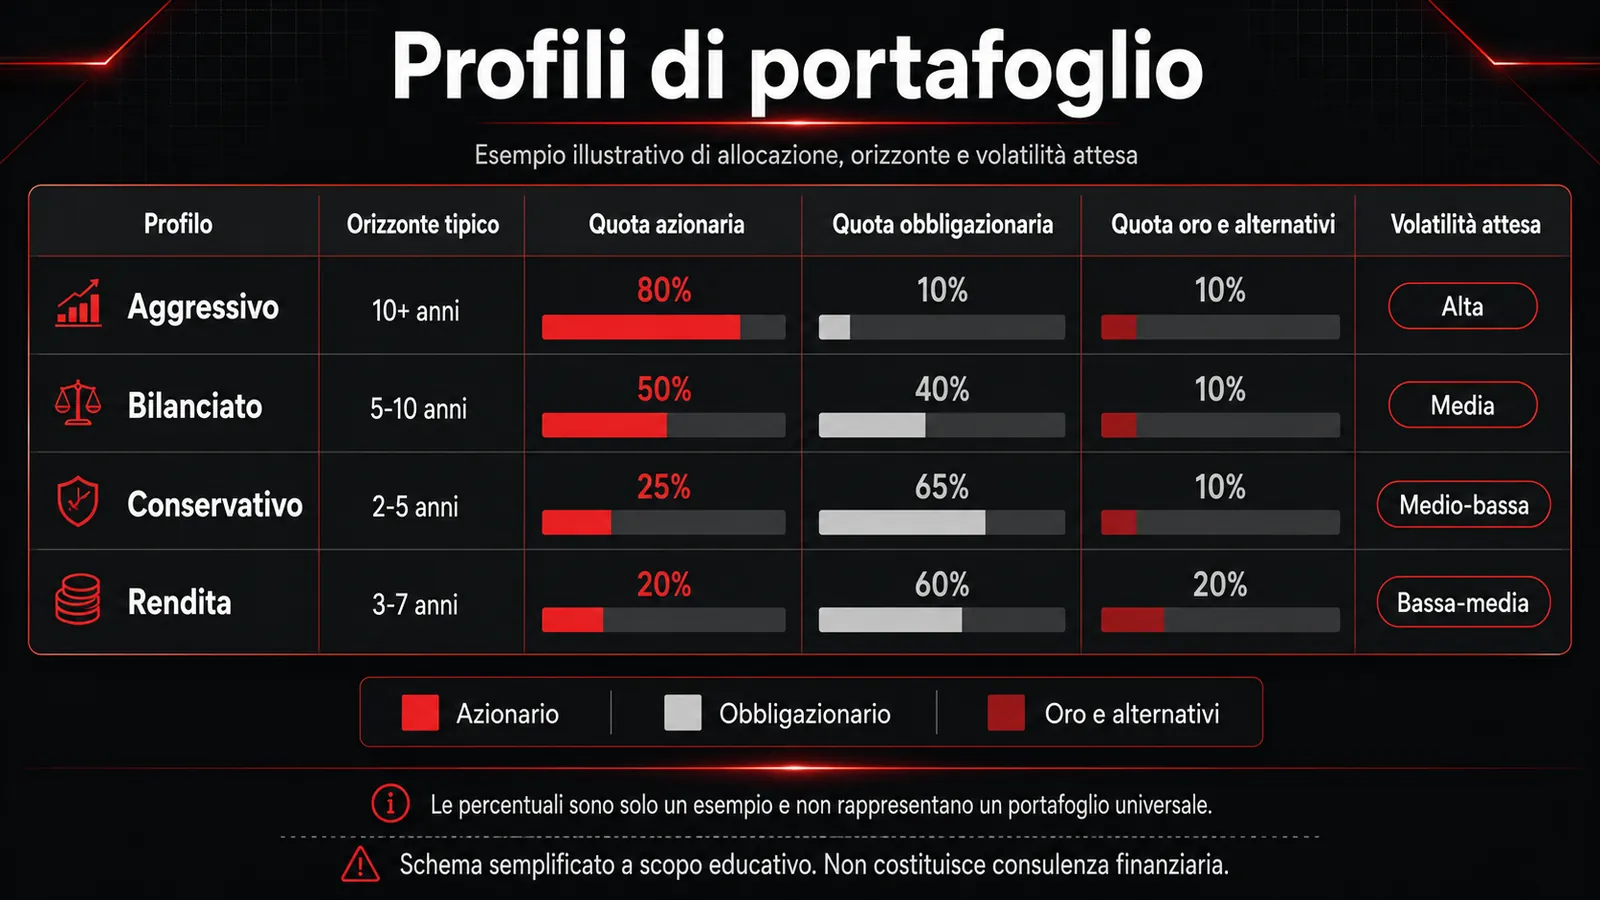
Per la maggior parte degli investitori, 1-3 ETF sono sufficienti. Un PAC su un singolo ETF globale (es. MSCI World o MSCI ACWI) offre già diversificazione su migliaia di aziende in decine di paesi. Aggiungere ETF obbligazionari o su mercati emergenti può avere senso per chi vuole una asset allocation più bilanciata. Oltre 3-4 ETF in un PAC, la complessità inizia a superare i benefici per la maggior parte degli investitori privati.
FAQ 3: Cosa succede al PAC in un mercato ribassista prolungato?
È la domanda più importante. In un mercato ribassista, il PAC continua a comprare quote a prezzi più bassi: abbassa il costo medio del portafoglio e prepara il rimbalzo futuro.
Storicamente, i periodi di ribasso prolungato sono stati seguiti da recuperi che hanno portato i portafogli PAC a rendimenti superiori a chi aveva smesso di comprare durante il ribasso. Il problema non è il ribasso: è la tentazione di fermarsi durante il ribasso.
FAQ 4: Con quale piattaforma fare un PAC ETF in Italia?
Le piattaforme principali disponibili in Italia per i PAC ETF includono: Fineco (ampia offerta ETF, PAC programmabile), DEGIRO (costi bassi, selezione limitata per PAC automatici), Directa (buona selezione), Scalable Capital (modello specifico per PAC su ETF). Ogni piattaforma ha struttura commissionale diversa: valutare sempre il costo per ordine in rapporto all'importo mensile scelto.
FAQ 5: È meglio un PAC su ETF o un fondo pensione?
Sono strumenti con logiche diverse. Il fondo pensione ha vantaggi fiscali significativi (deducibilità dei contributi fino a 5.164 euro annui dall'imponibile IRPEF) ma ha vincoli di liquidità (il capitale è bloccato fino alla pensione, con eccezioni limitate).
Il PAC ETF è più flessibile: puoi interromperlo, modificarlo o liquidare il capitale quando vuoi, ma non hai i benefici fiscali del fondo pensione. Per chi ha redditi medio-alti e orizzonte lungo, la risposta ottimale è spesso entrambi: fondo pensione fino alla deducibilità massima, PAC ETF per l'accumulo aggiuntivo.
FAQ 6: Serve un consulente finanziario per fare un PAC ETF?
Un PAC su ETF globali ben diversificati è strutturalmente uno degli strumenti più semplici disponibili per l'investitore privato. Non richiede competenze avanzate di analisi finanziaria. Richiede però: una scelta consapevole del sottostante, la comprensione del rischio, un obiettivo definito e la disciplina nel tempo. Per chi parte da zero con l'educazione finanziaria, formarsi prima di investire è sempre una scelta migliore rispetto a partire alla cieca. Se la situazione patrimoniale è complessa (immobili, eredità, esigenze fiscali specifiche), il supporto professionale ha senso.
Co-fondatore di SPFINANCE · trading e analisi dei mercati
Trader da oltre 15 anni. Basa le analisi su dati macroeconomici, correlazioni tra mercati e analisi volumetrica; ogni settimana è in diretta sui mercati, su YouTube e dentro ATHENA.
Tutti gli articoli di SalvatoreContenuto formativo, non consulenza finanziaria. Esempi e grafici sono didattici, non indicazioni operative.