MBA 30-Year Mortgage Rate: L’Indicatore Chiave per il Costo dei Mutui USA
 di Salvatore Bilotta 2 min di lettura
Nel contesto dell’economia statunitense, l’MBA 30-Year Mortgage Rate è uno degli indicatori più monitorati da analisti, investitori, banche centrali e famiglie. Misura il tasso medio applicato ai mutui trentennali a tasso fisso concessi dalle banche USA e viene pubblicato settimanalmente dalla Mortgage Bankers Association (MBA).
Cos’è la Mortgage Bankers Association (MBA)?
La Mortgage Bankers Association è l’associazione professionale che rappresenta l’industria dei mutui negli Stati Uniti. Ogni settimana pubblica il report MBA Weekly Mortgage Applications Survey, che include:
-
Il tasso medio sui mutui a 30 anni (MBA 30-Year Fixed Rate Mortgage)
-
L’indice delle richieste di mutuo (Mortgage Applications Index)
-
Il volume delle richieste per acquisto e rifinanziamento
Il dato viene raccolto su un campione rappresentativo delle banche e dei lender americani, ed è considerato affidabile e tempestivo.
Cosa misura l’MBA 30-Year Mortgage Rate?
Misura il tasso di interesse medio effettivo che gli americani pagano su un mutuo residenziale a 30 anni a tasso fisso, incluso:
-
Punti pagati (fees)
-
Costi accessori legati alla chiusura del contratto
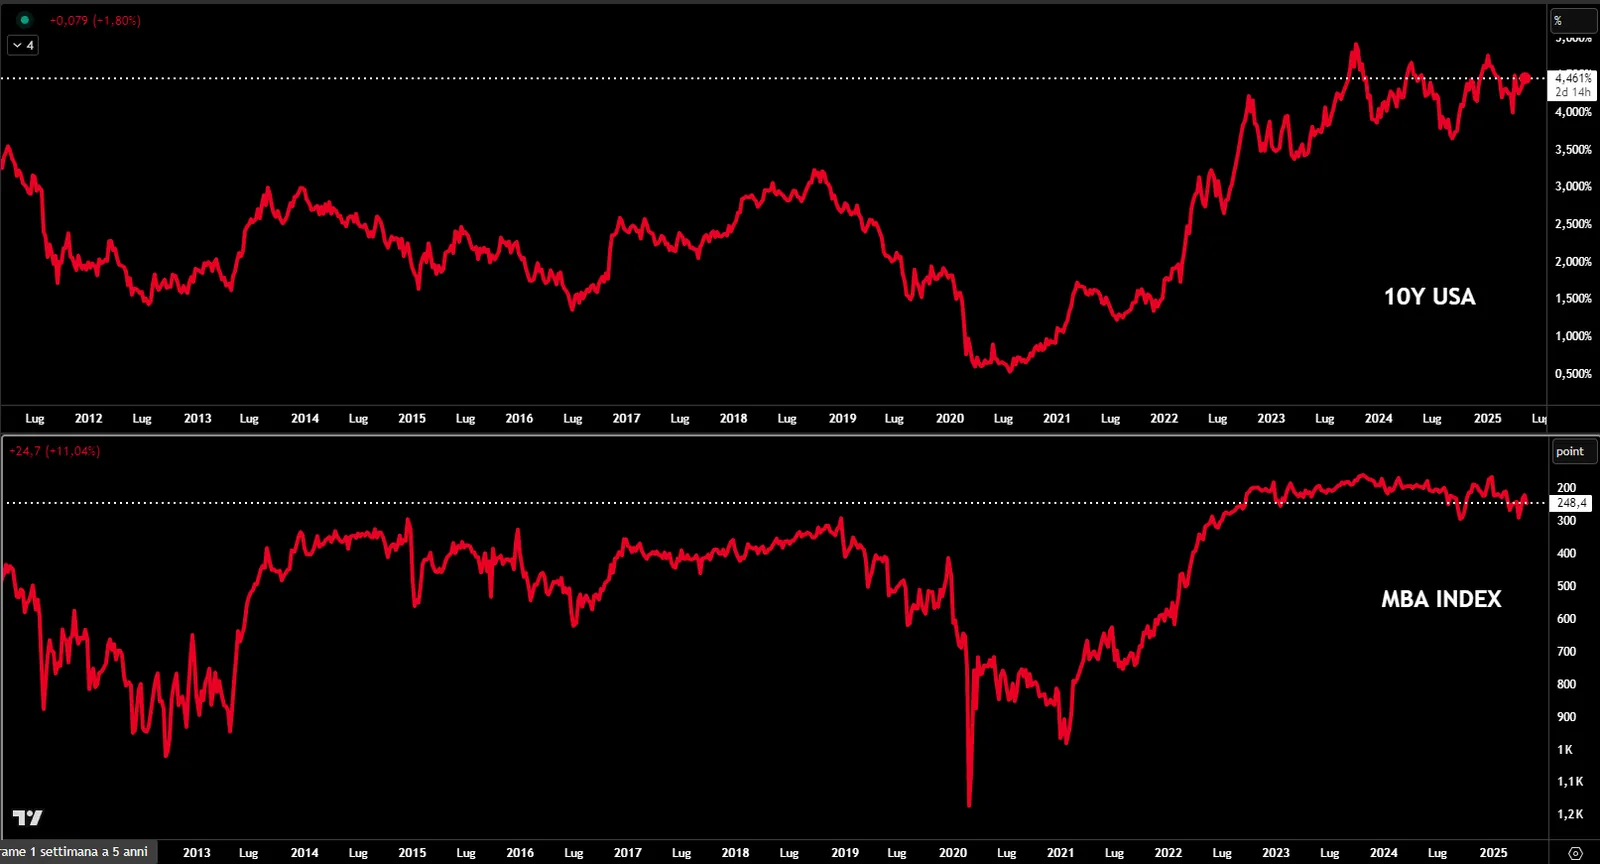
È quindi un indicatore reale e non teorico del costo dei mutui, ed è strettamente correlato al rendimento del Treasury a 10 anni, benché influenzato anche da:
-
Spread bancari
-
Domanda e offerta di credito
-
Rischio percepito dai lender
Perché è importante per i mercati e per la Fed?
Il settore immobiliare è un pilastro dell’economia USA. Mutui più costosi possono rallentare:
-
Le vendite di case
-
La costruzione di nuove abitazioni
-
I consumi, data la maggiore quota di reddito destinata al debito
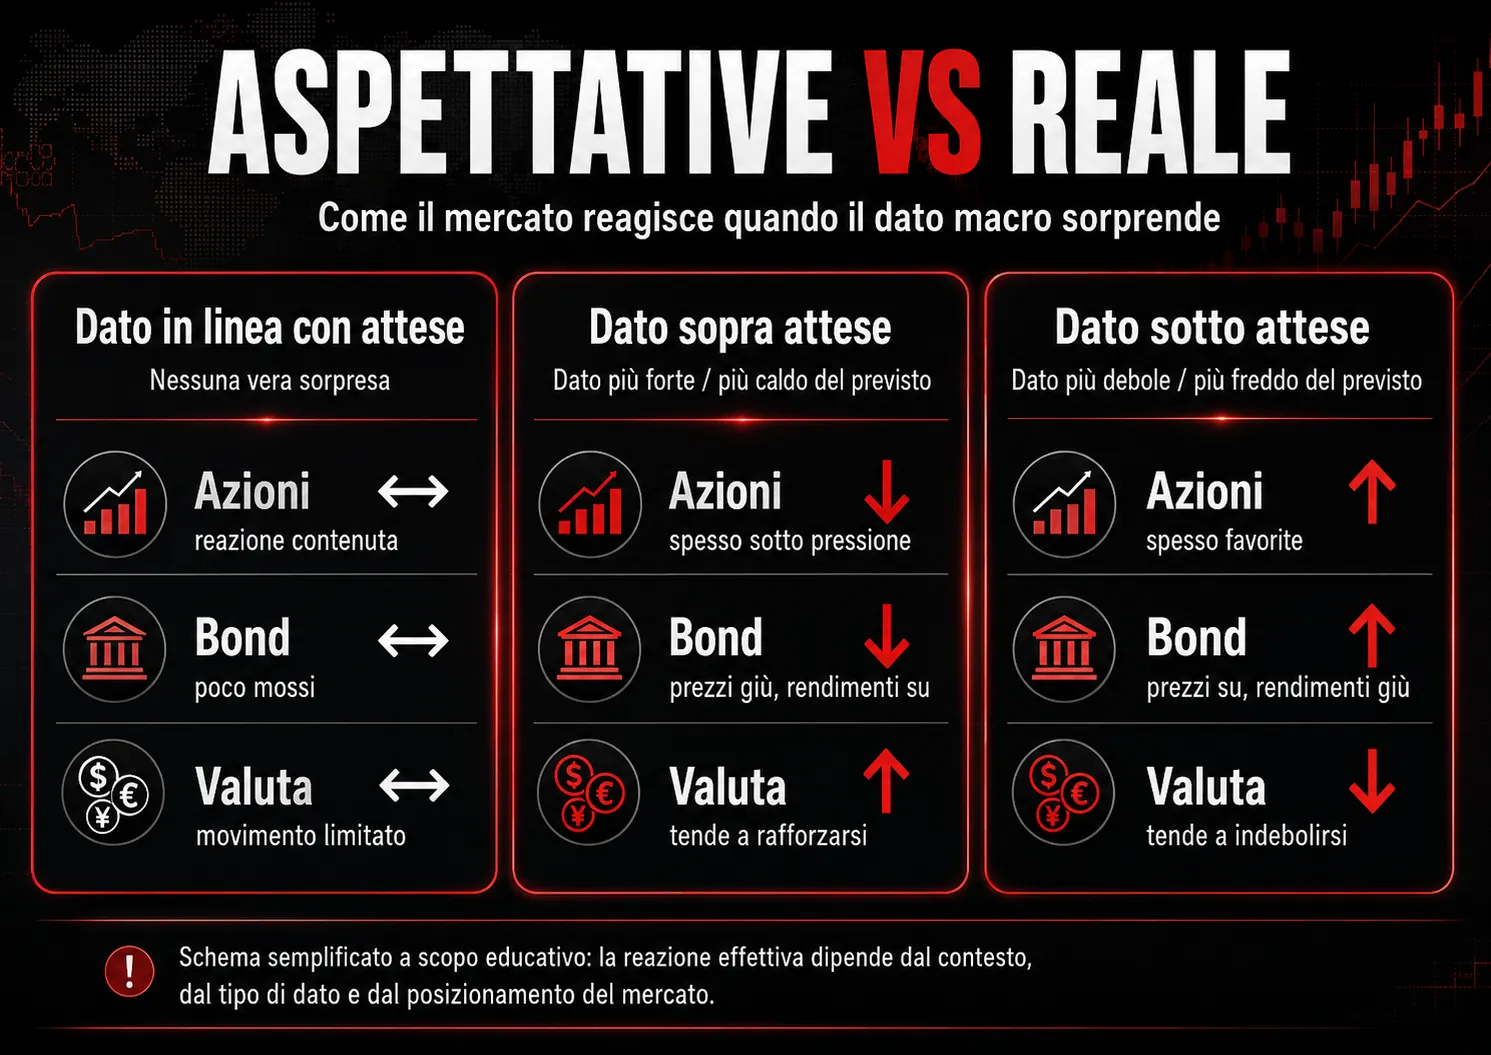
Un aumento dell’MBA 30-Year Mortgage Rate:
-
Segnala un inasprimento delle condizioni finanziarie
-
Può influenzare la politica monetaria della Federal Reserve
-
Riduce la possibilità di rifinanziare mutui esistenti (refi activity)
Al contrario, un calo del tasso:
-
Stimola l’acquisto di case
-
Supporta la spesa dei consumatori tramite risparmio sugli interessi
Legame con Treasury e MBS
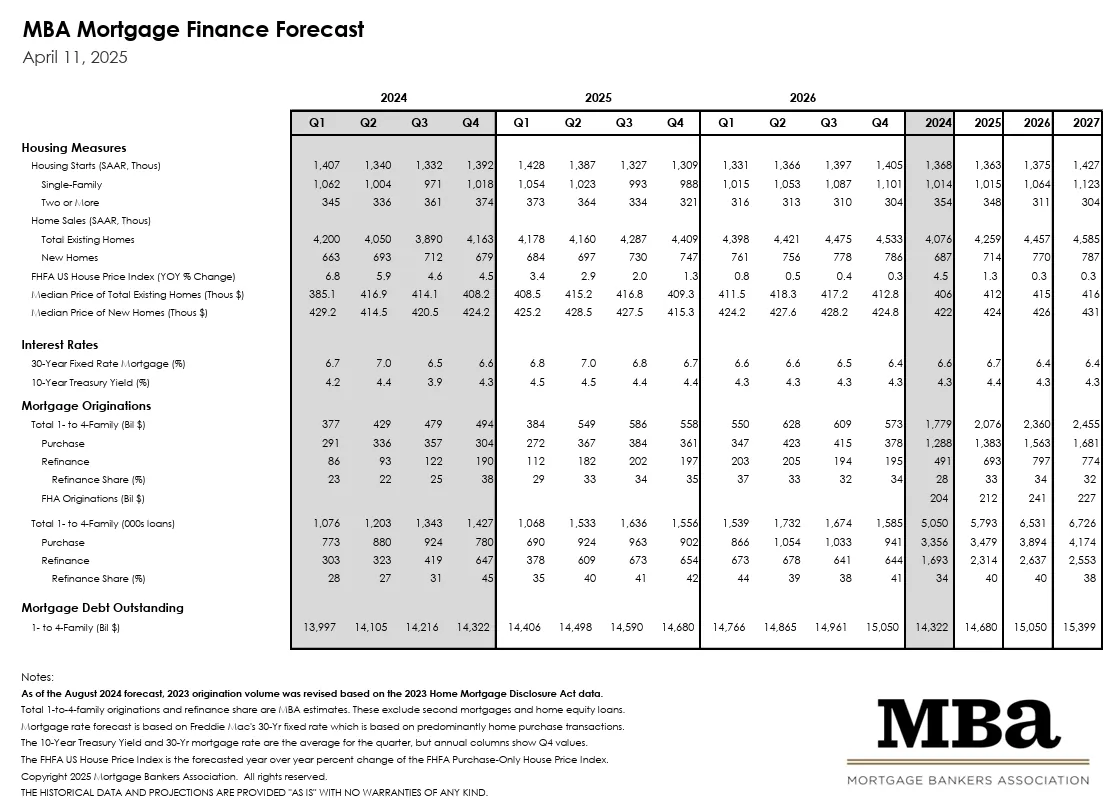
Il tasso MBA a 30 anni tende a muoversi in parallelo con:
-
Il rendimento dei Treasury a 10 anni, come benchmark dei tassi a lungo termine
-
Il mercato dei Mortgage-Backed Securities (MBS), su cui si basano molti mutui cartolarizzati
Se gli spread MBS/Treasury si allargano, anche i tassi MBA possono salire, indipendentemente dai tassi base Fed.
Dove reperire i dati e come usarli
📊 Il report MBA viene pubblicato ogni mercoledì sul sito ufficiale:🔗 mba.org Gli analisti lo usano per:
-
Monitorare lo stato del credito al consumo immobiliare
-
Valutare l’efficacia della politica monetaria
-
Prevedere la direzione dei prezzi delle case e la domanda di immobili
Trader e investitori possono usarlo per:
-
Anticipare i movimenti dei titoli legati all’housing (Homebuilders, REIT, MBS)
-
Valutare la pressione sui consumi e sul ciclo economico
Conclusione
L’MBA 30-Year Mortgage Rate è molto più di un numero: è una fotografia settimanale della salute finanziaria del consumatore americano e un sensore anticipato per le dinamiche del settore immobiliare. Comprendere come funziona e cosa influenza questo tasso è essenziale per chiunque voglia analizzare l’economia USA con maggiore profondità.
Co-fondatore di SPFINANCE · trading e analisi dei mercati
Trader da oltre 15 anni. Basa le analisi su dati macroeconomici, correlazioni tra mercati e analisi volumetrica; ogni settimana è in diretta sui mercati, su YouTube e dentro ATHENA.
Tutti gli articoli di SalvatoreContenuto formativo, non consulenza finanziaria. Esempi e grafici sono didattici, non indicazioni operative.